后疫情时代 智能车载设备销售的“危”与“机”
新冠疫情对全球汽车产业链造成了深远影响,汽车销售模式加速变革,智能车载设备市场也在经历前所未有的震荡与重构。对于车商而言,后疫情时代既充满挑战,也蕴藏机遇。本文将从“危”与“机”两个维度,剖析智能车载设备销售的现状与未来。
一、危:疫情冲击下的销售困境
1. 供应链紊乱与成本攀升
疫情反复导致芯片短缺、物流受阻,智能车载设备的核心元器件供应不稳定,采购成本上涨,交付周期拉长。车商面临有订单却无货可交的尴尬局面,资金周转压力加大。
2. 线下渠道受阻,客流锐减
传统车载设备销售高度依赖汽配城、4S店精品区等线下场景。疫情限制出行与聚集,门店客流量大幅下降,依赖面对面讲解和现场体验的销售模式遭遇瓶颈。
3. 消费信心不足,需求延后
经济不确定性增加,消费者对非必需类车载智能产品的支出更为谨慎。中低端产品价格竞争激烈,高端产品则因消费者观望情绪而销量放缓。
4. 同质化竞争加剧
智能车载设备门槛相对较低,大量厂商涌入导致产品功能趋同。疫情下市场萎缩,价格战愈演愈烈,车商利润空间被进一步压缩。
二、机:新格局下的增长动能
1. 私家车出行偏好提升,车载智能化需求升温
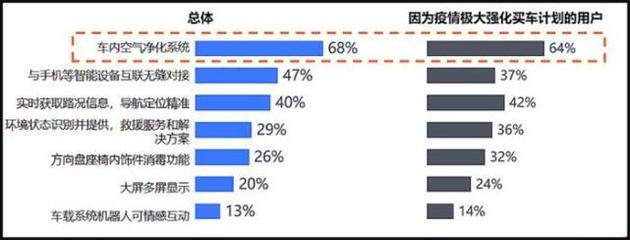
疫情改变了公众出行习惯,私家车成为更安全的出行选择。车主对车内健康、安全、娱乐等智能化配置的关注度显著提高,空气净化、智能座舱、ADAS辅助驾驶等设备迎来新的需求窗口。
2. 线上营销与私域运营成为新增长极
线下受阻倒逼车商加速数字化转型。短视频直播、社群营销、线上商城等模式有效触达客户,VR看车、远程演示等手段提升了转化效率。私域流量池的构建帮助车商降低获客成本,实现精准复购。
3. 汽车新四化推动前装与后装融合
电动化、智能化、网联化、共享化趋势下,整车厂对智能车载设备的重视程度提升,前装渗透率提高。后装车商可围绕前装未覆盖的细分场景(如老旧车型智能化升级、个性化改装)挖掘机会,形成差异化互补。
4. 政策利好与标准完善
国家出台多项政策支持汽车消费和智能网联产业发展,如新能源汽车下乡、智能网联汽车准入试点等,为车载设备市场注入政策红利。行业标准逐步完善,有利于规范市场秩序,提升消费者信任。
5. 跨界合作与生态共赢
车商与科技公司、出行平台、保险公司等跨界合作日益增多,通过资源整合拓展销售渠道和服务内涵。例如,与保险公司合作推出基于车载数据的UBI保险,既增加设备销量,又创造持续服务收益。
三、应对策略:化危为机的路径选择
- 优化供应链韧性:与核心供应商建立长期战略合作,增加备选供应渠道,合理控制库存水平,降低断供风险。
- 加速全渠道融合:打通线上引流与线下体验,构建O2O销售闭环。利用直播、短视频等内容形式提升品牌曝光,以体验店、快闪店等轻量化方式贴近用户。
- 聚焦差异化产品:围绕用户真实痛点开发高附加值产品,如针对商用车队的智能监控设备、针对家庭出行的儿童遗留监测系统等,避免陷入价格战。
- 强化服务与运营:从单纯卖产品转向提供“产品+服务”解决方案,通过安装指导、软件升级、数据服务等增强用户粘性,挖掘全生命周期价值。
- 关注政策与标准动态:及时跟进智能网联汽车相关法规和标准,确保产品合规,并主动参与行业标准制定,提升话语权。
后疫情时代,智能车载设备销售的“危”在于供应链波动与线下渠道萎缩,“机”则在于出行习惯变迁、数字化营销红利与产业政策东风。车商唯有主动求变,提升供应链韧性、加速数字化转型、深耕用户价值,方能在变局中开新局,于危机中育先机。
如若转载,请注明出处:http://www.yjnghjkl.com/product/18.html
更新时间:2026-10-30 16:53:25