汽车电子 智能化、网联化、集成化势不可挡,智能车载设备销售迎来黄金时代
当前,汽车产业正经历百年未有之大变局,电动化上半场方兴未艾,智能化、网联化下半场已加速驶来。作为支撑汽车“新四化”转型的核心基石,汽车电子正迎来前所未有的发展机遇。智能化、网联化、集成化三大趋势相互交织、彼此赋能,不仅重塑着汽车的产品形态与用户体验,更推动智能车载设备销售进入爆发式增长的新阶段。
一、智能化:从“功能汽车”到“智能终端”的价值跃迁
智能化是汽车电子创新最为活跃的领域,其核心在于赋予汽车感知、决策与执行能力,使车辆从被动交通工具升级为主动服务的智能移动空间。智能座舱与智能驾驶构成智能化的两大支柱。
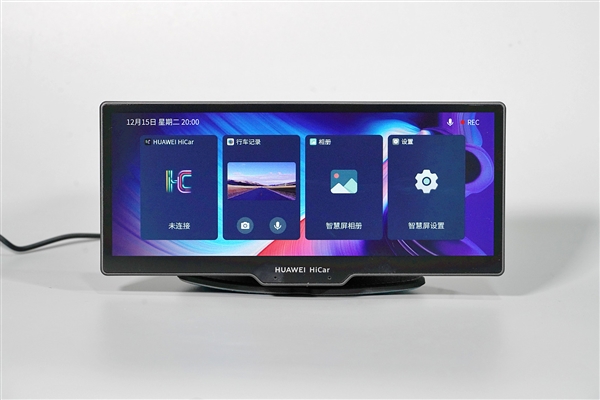
智能座舱方面,大屏化、多屏联动、HUD抬头显示、语音交互、手势识别等配置快速普及,车载信息娱乐系统、智能仪表、座舱域控制器等设备需求旺盛。消费者对座舱体验的关注已从“能用”转向“好用”,推动车载显示、声学系统、氛围灯等智能化设备持续迭代升级,智能车载设备销售的单车价值量显著提升。
智能驾驶方面,L2级辅助驾驶已成新车标配,L2+及L3级高阶智驾正加速渗透。感知层摄像头、毫米波雷达、超声波雷达、激光雷达“多传感器融合”方案成为主流,决策层高算力智驾芯片、域控制器供不应求,执行层线控底盘、冗余系统迎来国产化机遇。城区NOA、高速NOA等功能的落地,直接拉动智驾传感器与计算平台的前装销售规模,智能车载设备销售结构从低附加值硬件向高附加值系统方案升级。
二、网联化:从“信息孤岛”到“万物互联”的生态重构
网联化让汽车成为移动的智能终端和第三生活空间,实现车与人、车与路、车与云、车与家的无缝连接。蜂窝车联网(C-V2X)、5G车载通信模组、车载以太网、Wi-Fi/蓝牙模块等网联设备成为智能网联汽车的“神经末梢”。
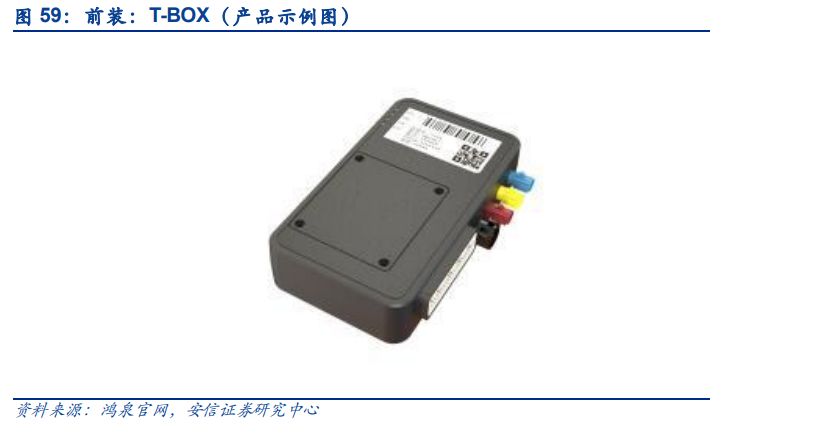
随着5G规模商用和C-V2X产业化提速,前装车载通信终端(T-BOX)渗透率快速提升,智能天线、远程控制、OTA升级等功能成为标配。车载信息服务的商业模式也从一次性硬件销售向“硬件+软件+服务”全生命周期价值延伸,TSP(车载信息服务提供商)通过内容订阅、流量运营等方式分享网联红利。车路云一体化建设推动路侧设备与车载设备协同增长,为智能车载设备销售开辟了ToG(政府)与ToB(企业)新渠道。
值得关注的是,网联化与智能化深度融合,催生“舱驾一体”“车云计算”等新架构,推动智能车载设备从分布式ECU向中央计算+区域控制演进,集成化趋势愈发明显。
三、集成化:从“硬件堆砌”到“架构精简”的效率革命
随着汽车电子系统复杂度激增,传统分布式电子电气架构(每增加一项功能就增加一个ECU)面临线束成本高、整车重量大、协同效率低等瓶颈。集成化成为汽车电子降本增效的必然路径,其核心体现在硬件集成、软件集成与通信集成三个维度。
硬件集成方面,“域集中”架构正向“中央计算+区域控制”架构演进。座舱域控制器融合仪表、中控、副驾娱乐等功能;智驾域控制器整合多传感器数据处理与规划决策;跨域融合方案(如舱驾一体)進一步减少硬件数量与通信时延。这一趋势对智能车载设备供应商提出更高要求,具备域控能力、芯片自研能力或软硬协同能力的厂商将占据销售主动权,单一功能型设备销售空间收窄,高集成度域控产品成为销售增长主引擎。
软件集成方面,SOA(面向服务架构)与整车操作系统推动软硬件解耦,实现硬件资源池化与软件快速迭代。OTA成为智能车载设备“常用常新”的关键,软件定义汽车使设备销售从“一锤子买卖”转向“硬件预埋+软件激活”模式,消费者可按需订阅高阶智驾包、座舱娱乐包等服务,为设备销售创造持续收入流。
通信集成方面,车载以太网逐步替代传统CAN/LIN总线,多千兆以太网骨干网支持高带宽传感器数据实时传输,降低线束复杂度并提升集成度,为智能车载设备的大规模上车奠定通信基础。
四、智能车载设备销售:三重趋势叠加下的市场机遇
在智能化、网联化、集成化三股力量共同驱动下,智能车载设备销售呈现以下特征与机遇:
其一,前装市场量价齐升。高阶智驾传感器(激光雷达、4D成像雷达)、高算力智驾芯片、智能座舱域控制器、车载通信模组等核心设备前装渗透率快速提升,单车电子设备价值量从传统车约2000-3000元向智能电动车1.5万-3万元跃升,销售规模随新车渗透率提升而快速扩容。
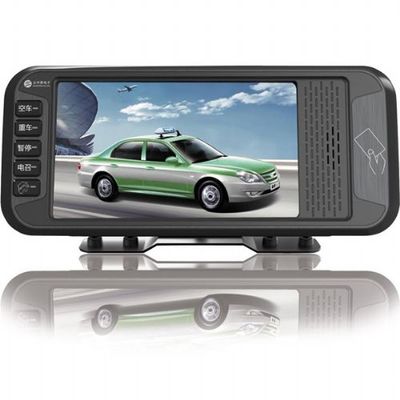
其二,后装市场向服务化转型。行车记录仪、智能后视镜、车载空气净化器等传统后装设备增长趋缓,而具备ADAS功能、车队管理、UBI保险支持的后装智能终端(如智能车载终端盒子)在商用车队、网约车、保险市场找到新增长点。“硬件+数据服务”销售模式逐步取代纯硬件销售。
其三,国产供应链崛起带来销售格局重塑。在智驾芯片、激光雷达、域控制器、车载通信模组等领域,本土供应商凭借快速响应、成本优势和车规级量产能力,市场份额持续提升。销售渠道从单一OEM配套向“OEM+生态伙伴+海外市场”多元拓展,Tier 0.5(深度集成商)模式兴起,具备软硬全栈能力的供应商在销售中话语权增强。
其四,销售模式从产品交付向生态运营升级。整车OTA与软件订阅框架下,智能车载设备不再是孤立硬件,而是接入车企用户生态的服务入口。设备销售与高精地图、云服务、内容生态捆绑,硬件预埋+软件订阅的收入模型趋向成熟,车企与供应商的盈利空间被打开。
汽车电子三大趋势势不可挡,智能车载设备销售正站在从“千亿级”向“万亿级”跨越的风口。对于设备厂商而言,需要紧扣集成化降本、智能化增值、网联化拓界三条主线,强化车规级研发与量产交付能力,并积极探索软硬协同、订阅服务等新型销售模式;对于产业生态而言,唯有多方协同、开放共赢,才能充分释放智能车载设备的市场潜力,共同驶向智能汽车新时代。
如若转载,请注明出处:http://www.yjnghjkl.com/product/32.html
更新时间:2026-10-30 16:57:05