蔚来李斌的“糟心年” 召回、KPI落空与亏损扩大的三重困局
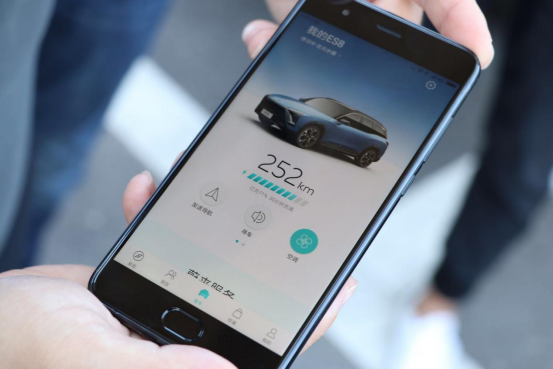
2023年对蔚来汽车和李斌而言,无疑是充满挑战的一年。从千台车被召回、年度KPI未能达成,到亏损持续扩大,蔚来正经历着造车新势力早期狂热后的阵痛期。这家曾经被视为中国特斯拉最强挑战者的企业,如今在智能车载设备销售与整车制造的双重赛道上,面临前所未有的压力。
一、召回风波:质量管控的警钟
2023年初,蔚来因部分车辆存在安全隐患,宣布召回近千台车辆。尽管召回在汽车行业并非罕见,但对于定位高端的蔚来而言,这无疑是一次品牌信任的考验。召回事件不仅直接产生了额外的维修与物流成本,更暴露了蔚来在供应链管理和品控环节的短板。在智能车载设备日益复杂的背景下,软件与硬件的深度融合对质量管控提出了更高要求,任何细微的疏漏都可能引发连锁反应。李斌曾多次强调“用户企业”的理念,但频繁的质量问题正在侵蚀用户耐心。
二、KPI未达成:销量目标遥不可及
2023年初,蔚来设定的年度销量目标为24.5万辆,但全年实际交付量仅约16万辆,完成率不足三分之二。这一差距的背后,是激烈的市场竞争与产品换代节奏的失调。一方面,特斯拉的轮番降价、比亚迪的强势崛起,以及理想、小鹏等新势力的围剿,让蔚来在30万以上价格区间的优势被不断稀释;另一方面,蔚来基于NT2.0平台的新车型切换周期过长,导致部分潜在用户持币观望。李斌在内部信中承认“ organisation 效率亟待提升”,但KPI的落空已经直接影响到资本市场的信心。
三、亏损扩大:换电模式与研发投入的双刃剑
财报数据显示,蔚来2023年全年净亏损超过200亿元,较上一年度进一步扩大。亏损的核心来源有两方面:一是换电网络的持续投入。截至2023年底,蔚来已建成超过2300座换电站,单座成本以百万元计,且运营维护费用高昂;二是研发开支居高不下,尤其是在智能驾驶、智能座舱及车载设备领域的全栈自研策略,虽构建了技术壁垒,却也消耗了大量现金流。李斌曾将换电比作“蓄水池”,认为规模效应将摊薄成本,但眼下销量不及预期,换电业务的利用率与盈利能力备受质疑。
四、智能车载设备销售:新增长点还是新包袱?
在整车销售承压的背景下,蔚来试图通过智能车载设备销售开辟第二增长曲线。例如,NIO Air AR眼镜、车载语音助手NOMI的选装包,以及即将推出的NIO Phone等。这些设备承载了蔚来“车手互联”的生态愿景,但在实际销售中表现分化:NOMI因其情感化交互获得用户青睐,渗透率较高;而AR眼镜等配件则因价格高昂、使用场景有限,销量平平。更关键的是,智能车载设备的研发与营销费用进一步加重了财务负担,短期内难以成为利润支柱。
五、李斌的破局之道:降本增效与战略聚焦
面对“糟心年”,李斌在2024年开年采取了多项调整措施:一是推迟部分长期项目,收缩非核心业务;二是优化组织架构,裁减约10%的员工以降低运营成本;三是加速新品牌“乐道”的推出,瞄准20万级大众市场,以规模化摊薄研发与制造成本。蔚来与长安、吉利等车企达成换电合作,试图通过联盟模式分摊换电网络成本。这些举措能否奏效,尚需时间检验。
##
蔚来的2023年,是造车新势力从资本宠儿走向成熟企业的必经之路。召回、KPI落空与亏损扩大,暴露了企业在高速扩张后的管理半径问题;而智能车载设备销售的探索,则折射出车企在智能化浪潮下的焦虑与野心。对于李斌而言,2024年或许比2023年更具挑战——既要稳住高端基本盘,又要在大众市场打开局面。蔚来能否走出“糟心年”的阴影,取决于其能否在效率与创新之间找到新的平衡点。
如若转载,请注明出处:http://www.yjnghjkl.com/product/41.html
更新时间:2026-10-30 17:49:33