轻舟智航注册资本增至3亿,增幅200% 智能车载设备销售背后的战略信号
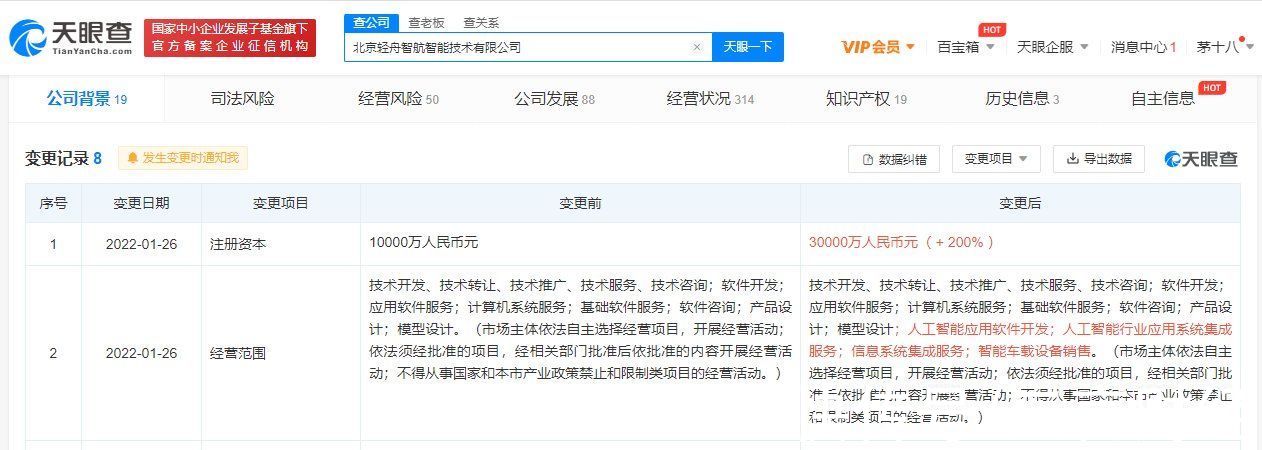
无人驾驶公司轻舟智航(QCraft)完成工商变更,注册资本由1亿元人民币增至3亿元人民币,增幅达200%。在自动驾驶行业经历资本降温与商业化落地的关键阶段,这一增资动作引发市场关注。更值得留意的是,其经营范围中“智能车载设备销售”一项,正在成为解读这家公司战略重心转移的重要切口。
一、从“技术验证”到“规模交付”的财务底气
注册资本的大幅提升,通常意味着公司对未来业务扩张有明确预期。轻舟智航起步于L4级自动驾驶技术研发,早期以城市自动驾驶方案和仿真系统见长。但随着行业进入“量产为王”的阶段,单纯的Demo演示已难以支撑估值。此次增资200%,一方面增强了公司的资信水平和抗风险能力,另一方面也为智能车载设备的规模化采购、生产及销售备足“粮草”。在自动驾驶供应链账期普遍较长的现实中,更高的注册资本意味着更强的履约与授信能力。
二、“智能车载设备销售”写进经营范围:商业化路径的显性化
此次工商变更中,“智能车载设备销售”被明确列为经营范围。这并非简单的文字补充,而是轻舟智航商业模式从“软件授权+解决方案”向“软硬一体、产品销售”延伸的关键信号。
此前,自动驾驶公司的收入多依赖工程服务与联合开发,毛利率有限且可复制性不强。而车载智能设备——包括域控制器、车载计算平台、传感器套件及相关软件服务——一旦形成标准化产品线,便可借助前装量产渠道实现规模收入。轻舟智航在L4技术栈上积累的感知、规划与控制能力,向下兼容L2+/L3级量产方案本就是其既定策略。将设备销售纳入经营范围,等于为“技术降维、产品变现”建立了合法的经营通道。
三、行业语境:无人驾驶公司的“硬件化”生存战
从更大坐标系看,轻舟智航的动作与行业趋势同步。2023年以来,多家自动驾驶企业开始强调“软硬一体”交付能力,原因在于:主机厂对成本与集成度的要求越来越高,纯粹的算法供应商容易被替代,而能提供车规级硬件、工具链及持续OTA支持的厂商更具粘性。
与此智能车载设备市场正从“堆料竞赛”转向“性价比方案”。拥有全套自研能力的团队可借助设备销售扩大客户触点,以硬件收入反哺数据积累与技术迭代。注册资本的增加,也可视为对未来一段时期内研发投入、备货流动资金和渠道建设费用的前置安排。
四、谨慎乐观:增资之后看落地
注册资本的增长只是财务与法律形式的表征。对轻舟智航而言,核心命题仍在于:智能车载设备能否进入主流主机厂的前装采购名录?量产的良率与成本控制能否达到行业要求?软件服务能否从硬件中形成持续的毛利贡献?
在Robotaxi大规模盈利尚需时日的背景下,通过设备销售构建第二条增长曲线是务实选择。200%的增资若对应的是扎实产线投入与真实销售落地,轻舟智航或许能在无人驾驶公司的分化之年获得更多主动权。但对于已略显拥挤的智能车载设备赛道而言,资本力度的加码终究只是入场券,产品的一致性与交付节奏才是决胜局的关键。
综上,轻舟智航注册资本增至3亿与经营范围增列智能车载设备销售,并非孤立的两行工商信息。它折射出一家技术型自动驾驶公司主动向内量产化靠拢的谋变逻辑——从讲“技术故事”到做实“硬件生意”,这一步的方向相对清晰,难度也同样清晰。
如若转载,请注明出处:http://www.yjnghjkl.com/product/1.html
更新时间:2026-10-30 09:43:12